CONSULTORÍA

+
12 noviembre, 2021
El art. 36.3 de la Ley del Impuesto sobre Sociedades te permite convertir parte de tu factura fiscal en una inversión en conciertos, teatro o danza, con un ahorro real e inmediato. Calcula abajo cuánto puedes invertir tú — y deja el resto en nuestras manos.
Por cada euro que inviertes en un espectáculo en vivo certificado, generas 1,20 € de deducción en tu Impuesto sobre Sociedades. Es un ahorro fiscal real, cuantificable desde el primer momento, y en EesAudit nos encargamos de toda la gestión — productor, contrato y documentación — para que a ti solo te quede decidir cuánto invertir.
El artículo 36.3 de la LIS reconoce una deducción del 20% sobre los costes de producción (artísticos, técnicos y de promoción) de espectáculos en vivo de artes escénicas y musicales — conciertos, teatro, danza, ópera, circo. Esta vía está pensada para quien produce directamente el espectáculo.
La que de verdad te interesa si tu empresa no se dedica al espectáculo en vivo es otra: el mecanismo de financiación de terceros del art. 39.7 LIS. Te permite financiar la producción de un tercero — sin convertirte en socio ni coproductor — y aplicarte la deducción directamente en tu declaración. Es el mismo mecanismo que ya funciona desde hace años en el cine (art. 39), ahora también disponible para las artes escénicas y musicales.
Aquí está la pieza que cambia el cálculo frente a una deducción «normal». Cuando financias a través del art. 39.7, la base de deducción no es el 20% de lo que aportas — es el 120% de la cantidad invertida. Dicho de otro modo: por cada euro que aportas al productor, generas 1,20 € de deducción.
Empresa con un BAI estimado de 100.000 €. Al 25% de tipo, la cuota íntegra es 25.000 €. El límite de deducción aplicable es el 50% de esa cuota, es decir 12.500 €. Como la deducción equivale al 120% de lo invertido, la inversión máxima es 12.500 € ÷ 1,20 = 10.416,67 €.
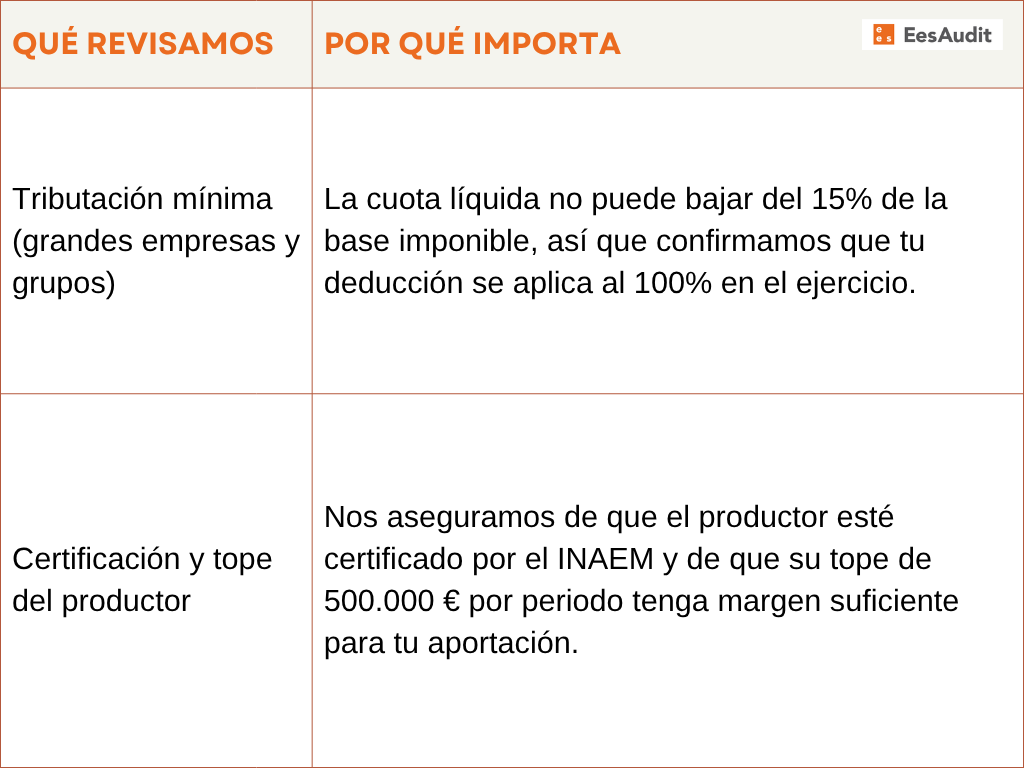
El límite del 50% sobre cuota íntegra es fijo, y con él llegas a tu cifra exacta de inversión. Para que ese ahorro se traduzca en euros reales sobre tu declaración, en EesAudit verificamos también estos dos puntos por ti:
Hay una reforma del art. 36.3 LIS en tramitación en el Congreso que propone subir la deducción al 25% y ampliar la base deducible. Todavía no está aprobada, así que hoy aplicamos la normativa vigente — pero seguimos su tramitación de cerca para avisarte en cuanto mejore las condiciones.
Pocas decisiones fiscales tienen un retorno tan directo como esta: inviertes en cultura y generas un 20% más de deducción sobre lo aportado, con un ahorro que ves reflejado en tu próxima declaración del Impuesto sobre Sociedades. Ya tienes tu cifra exacta en la calculadora de arriba. Lo único que queda es dar el paso — y ahí es donde entramos nosotros.
¿Te interesa aplicarla este ejercicio?
En EesAudit nos encargamos de todo para que accedas a este incentivo fiscal sin complicaciones: tú decides cuánto invertir, nosotros gestionamos el resto.
Autor: Jaime Caballero – Área Fiscal