FISCAL

+
07 julio, 2025
Si eres propietario de inmuebles urbanos que no constituyen tu vivienda habitual ni los tienes alquilados, las reglas fiscales han cambiado. El Real Decreto-ley 29/2026 introduce una modificación sustancial que afectará a tu declaración de la Renta: a partir del 1 de enero de 2027, se sustituyen los porcentajes fijos de imputación de rentas por un nuevo sistema progresivo.
A continuación, te detallamos en qué consiste este cambio y cómo afectará también al alquiler o cesión de viviendas a familiares.
Hasta el 31 de diciembre de 2026 se sigue aplicando el sistema tradicional de tipo fijo: un 1,1 % (para inmuebles en municipios con valores catastrales revisados desde 2012) o un 2 % en el resto de casos.
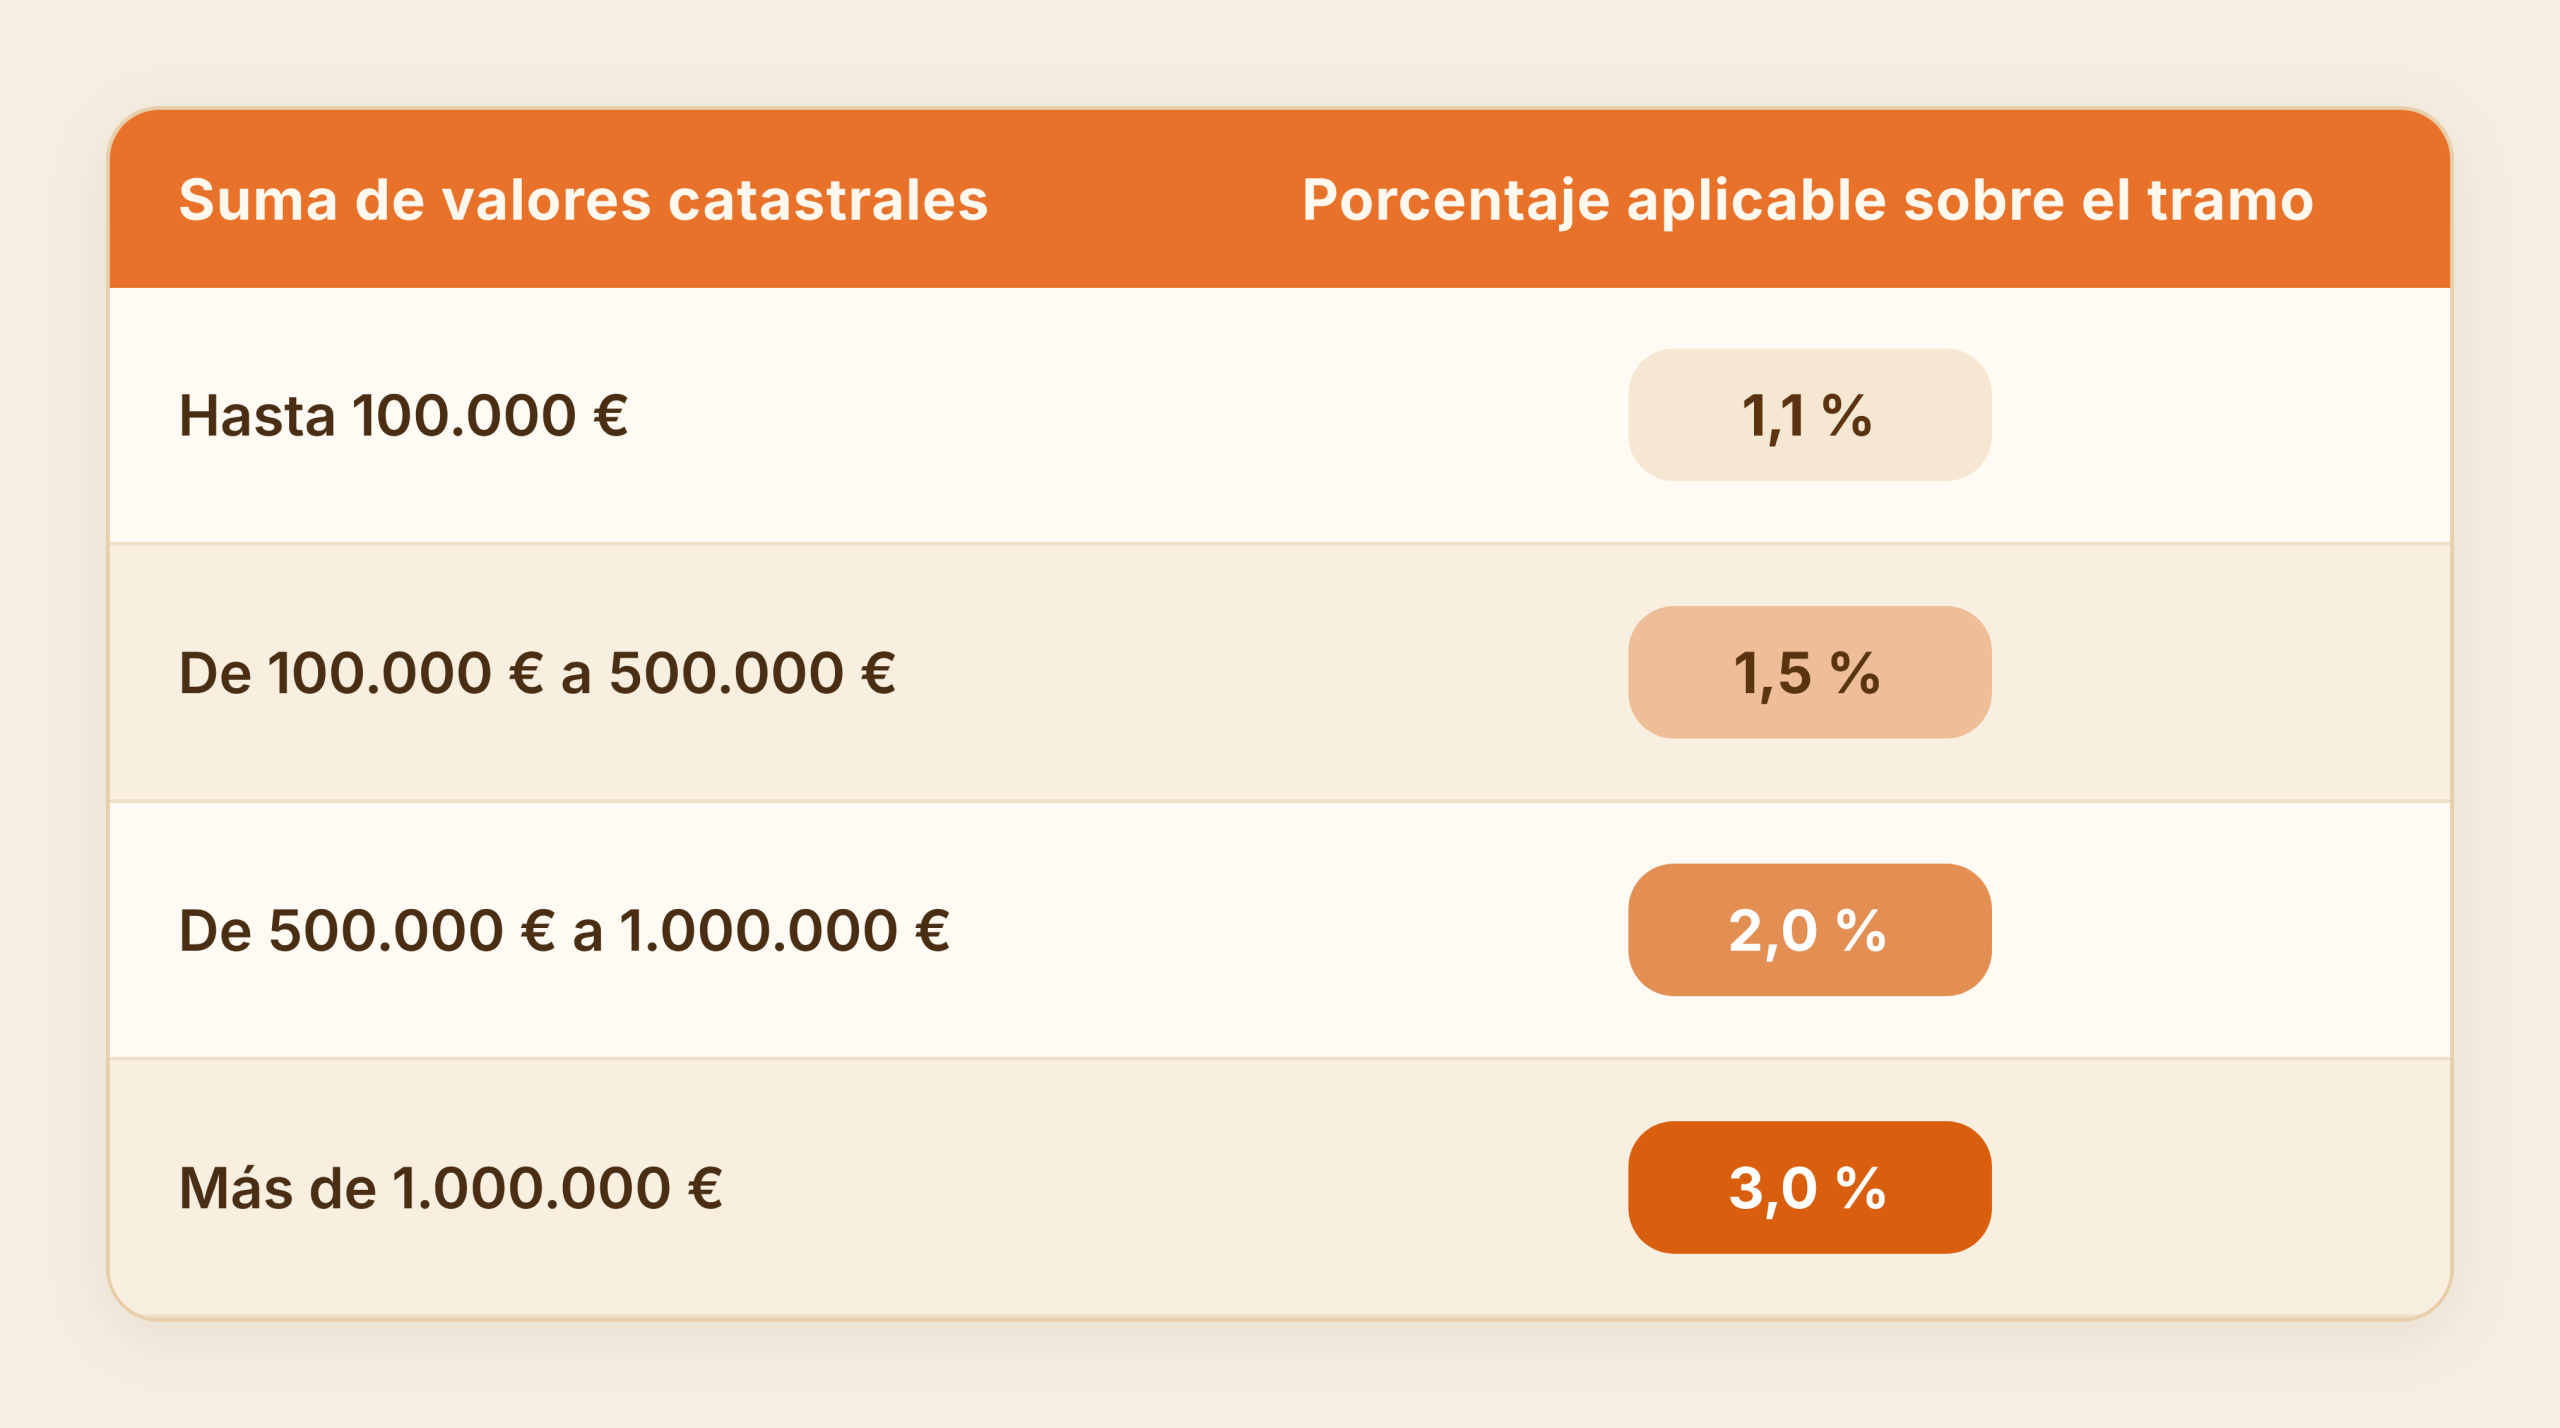
Sin embargo, desde el 1 de enero de 2027, la renta imputada se calculará sumando los valores catastrales de todos los inmuebles vacíos o de uso propio que poseas, aplicando la siguiente escala progresiva por tramos:
Imagina que posees dos inmuebles urbanos vacíos cuyos valores catastrales suman 300.000 € (por ejemplo, uno de 100.000 € y otro de 200.000 €) situados en un municipio con valores catastrales revisados:
Se aplicaba un porcentaje fijo (generalmente el 1,1 % si el municipio estaba revisado) de forma independiente sobre el valor catastral de cada inmueble, sin importar cuántos tuvieras acumulados:
Inmueble 1 (100.000 € al 1,1 %): 1.100 €
Inmueble 2 (200.000 € al 1,1 %): 2.200 €
Total renta imputada anterior: 3.300 €
Con la nueva escala progresiva, se suman los valores catastrales de todos tus inmuebles (300.000 €) y se imputa por tramos, lo que en este caso incrementa el rendimiento a integrar en tu IRPF:
Primer tramo (hasta 100.000 € al 1,1 %): 1.100 €
Segundo tramo (los 200.000 € restantes al 1,5 %): 3.000 €
Total renta imputada nueva: 4.100 €
Diferencia: En este caso, la nueva escala supone imputar 800 € más al año en tu base imponible del IRPF (+24,2 % de incremento).
¿Y si tus inmuebles están en un municipio sin valores catastrales revisados?
En ese caso el resultado es el contrario. Con los mismos 300.000 € de valor catastral:
- Antes (hasta 2026): 300.000 € al 2 % = 6.000 €
- A partir de 2027: 4.100 €, aplicando la misma escala por tramos
- Diferencia: 1.900 € menos de renta imputada (−31,7 %)
En los municipios sin valores revisados, la nueva escala reduce la renta imputada siempre que la suma de valores catastrales no supere 1.290.000 €. Por encima de esa cifra, el tramo del 3 % hace que se impute más que con el antiguo 2 %.
Excepciones: Los inmuebles en construcción o aquellos que no se puedan utilizar por razones urbanísticas seguirán sin imputar renta.
También con entrada en vigor el 1 de enero de 2027, cuando alquiles o cedas un inmueble a tu cónyuge o a familiares hasta el tercer grado de parentesco, incluidos los parientes políticos (hijos, padres, abuelos, nietos, hermanos, tíos, sobrinos, suegros, cuñados…), el rendimiento mínimo computable dejará de ser un porcentaje fijo.
A partir de esa fecha, el rendimiento mínimo se determinará aplicando al valor catastral del inmueble tu porcentaje medio efectivo de imputación, el cual resultará de la aplicación de la nueva escala progresiva general.
Este porcentaje se obtiene dividiendo tu renta imputada total entre la suma de los valores catastrales de tus inmuebles, incluidos los cedidos a familiares. Por ejemplo, con 300.000 € de valores catastrales y 4.100 € imputados, el porcentaje medio es del 1,37 %. Ese será el rendimiento mínimo del inmueble que alquiles a un familiar.
La escala progresiva puede aumentar la renta imputada, sobre todo si tus inmuebles están en municipios con valores catastrales revisados o si acumulas varias segundas residencias o inmuebles desocupados con valores elevados. En municipios sin valores revisados, en cambio, puede reducirla.
Si es tu caso, te recomendamos calcular con antelación el impacto que tendrá esta medida a partir de 2027. Evaluar si te conviene mantener los inmuebles vacíos, ponerlos en alquiler habitual (para aprovechar las nuevas reducciones del rendimiento) o sopesar otras alternativas patrimoniales te permitirá tomar decisiones informadas antes de que las nuevas reglas entren en funcionamiento.
Autor: Ana Jareño – Área Fiscal