FISCAL
+
26 abril, 2017
El pasado 6 de octubre de 2026 se aprobó el Real Decreto-ley 29/2026 (publicado en el BOE el 7 de octubre de 2026), una norma que introduce cambios de gran calado en cómo tributa el alquiler en el IRPF. Tanto si tienes un inmueble alquilado como si estás viviendo de alquiler, las reglas del juego han cambiado a partir de finales de 2026. A continuación te explicamos cómo te afectan estas medidas.
La reducción del rendimiento neto por alquiler pasa a premiar expresamente a quien baja o contiene la renta. Puede llegar hasta el 100 % y solo se aplica si el arrendador no es gran tenedor al firmar el contrato.
Firmados entre el 26/05/2023 y el 01/12/2026: Mantienen la reducción vigente a 31 de diciembre de 2025.
Anteriores a la Ley de Vivienda: Conservan la reducción del 60 % de 2021.
Firmados después del 1 de diciembre de 2026: Se rigen por el nuevo sistema.
(La comparación se realiza respecto a la última renta del contrato anterior, debidamente actualizada).
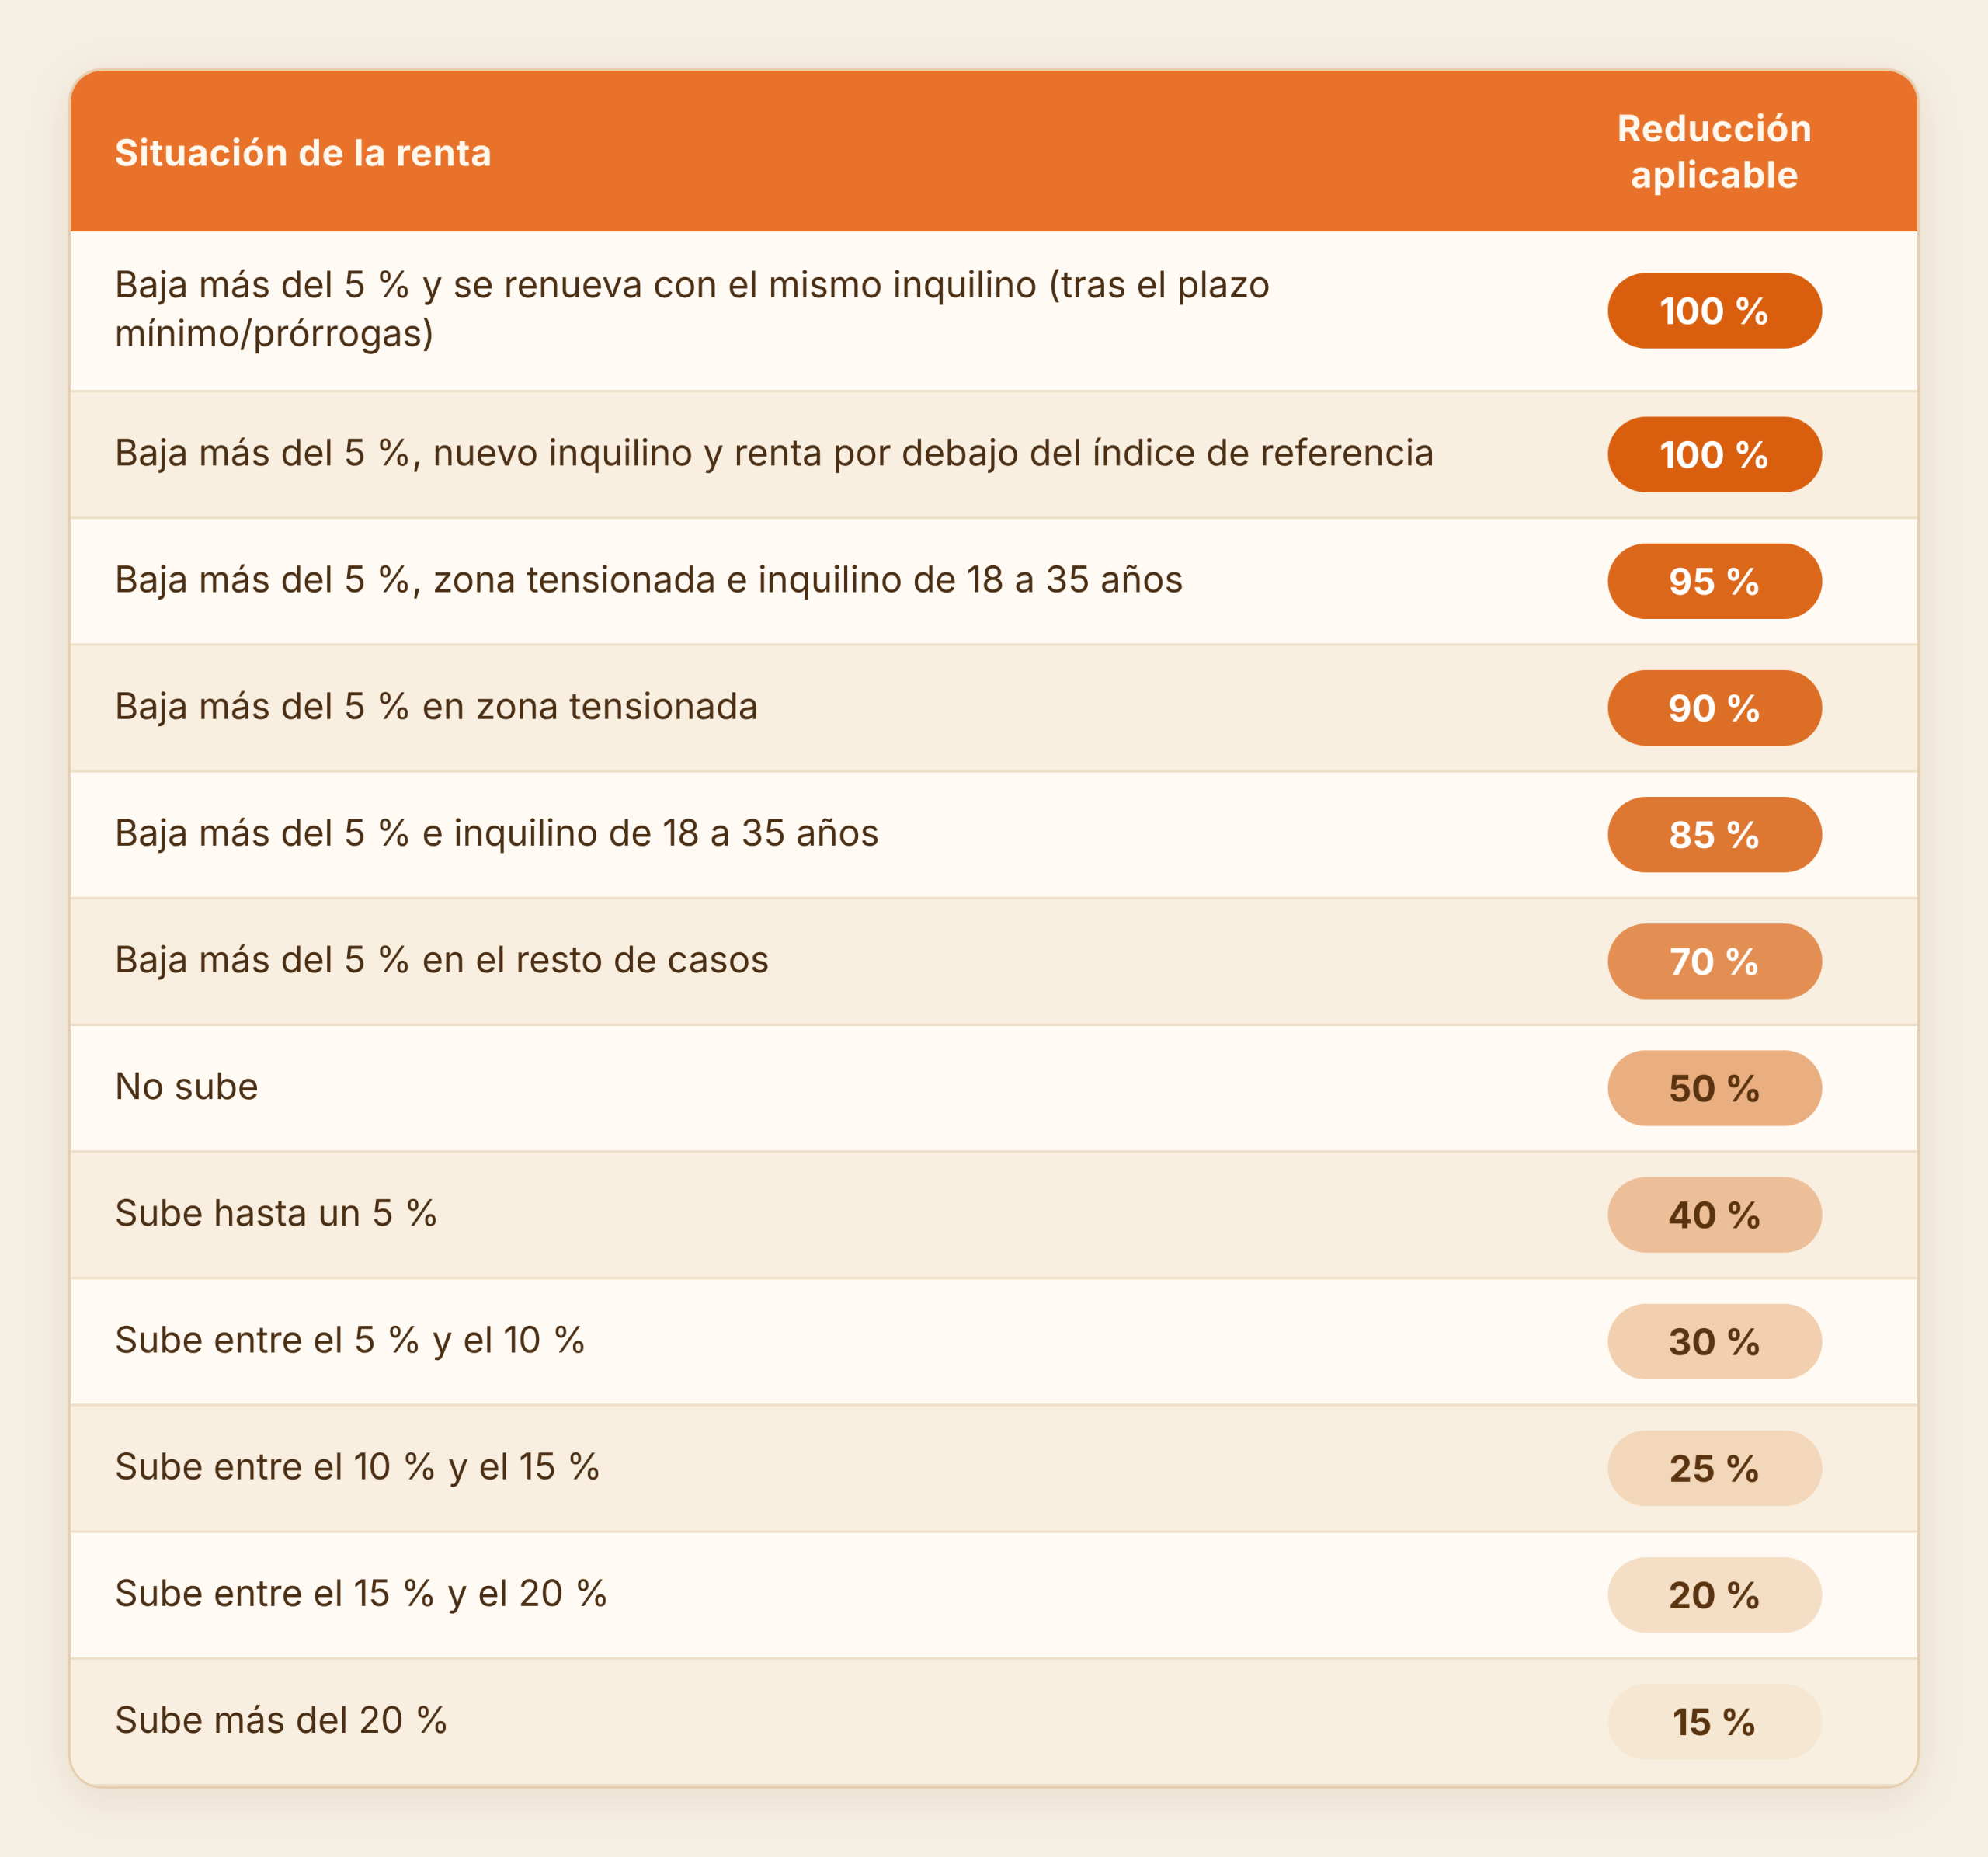
Las zonas tensionadas las fija el Ministerio de Vivienda y el límite de precio se consulta en el Sistema Estatal de Índices de Referencia del Precio del Alquiler
Alquiler social (70 %): Si el inquilino es una Administración/entidad sin ánimo de lucro o la vivienda está en un programa público de renta limitada.
Vivienda rehabilitada (60 %): Si las obras de rehabilitación finalizaron en los dos años previos al contrato.
Prórroga tácita (80 %): Mientras el contrato se prorrogue tácitamente, si la renta no supera el índice de referencia y el arrendador no es gran tenedor.
Detalles clave: Si hay varios inquilinos y solo algunos tienen entre 18 y 35 años, la reducción por edad se aplica a su parte proporcional. Si se cumplen varios supuestos a la vez, se aplicará la reducción más alta.
La reducción solo se aplica sobre el rendimiento declarado voluntariamente antes de que Hacienda inicie una comprobación. No se aplicará sobre ingresos no declarados, gastos mal deducidos regularizados a posteriori, ni contratos que incumplan el art. 17.6 de la LAU.
Desde el 8 de octubre de 2026 vuelve una deducción estatal por alquiler de vivienda habitual del 10 % de las cantidades pagadas, siempre que tu base imponible sea inferior a 33.007,20 € al año. Hacienda aún no ha aclarado si en la Renta 2026 se podrá deducir todo el alquiler del año o solo lo pagado desde esa fecha.
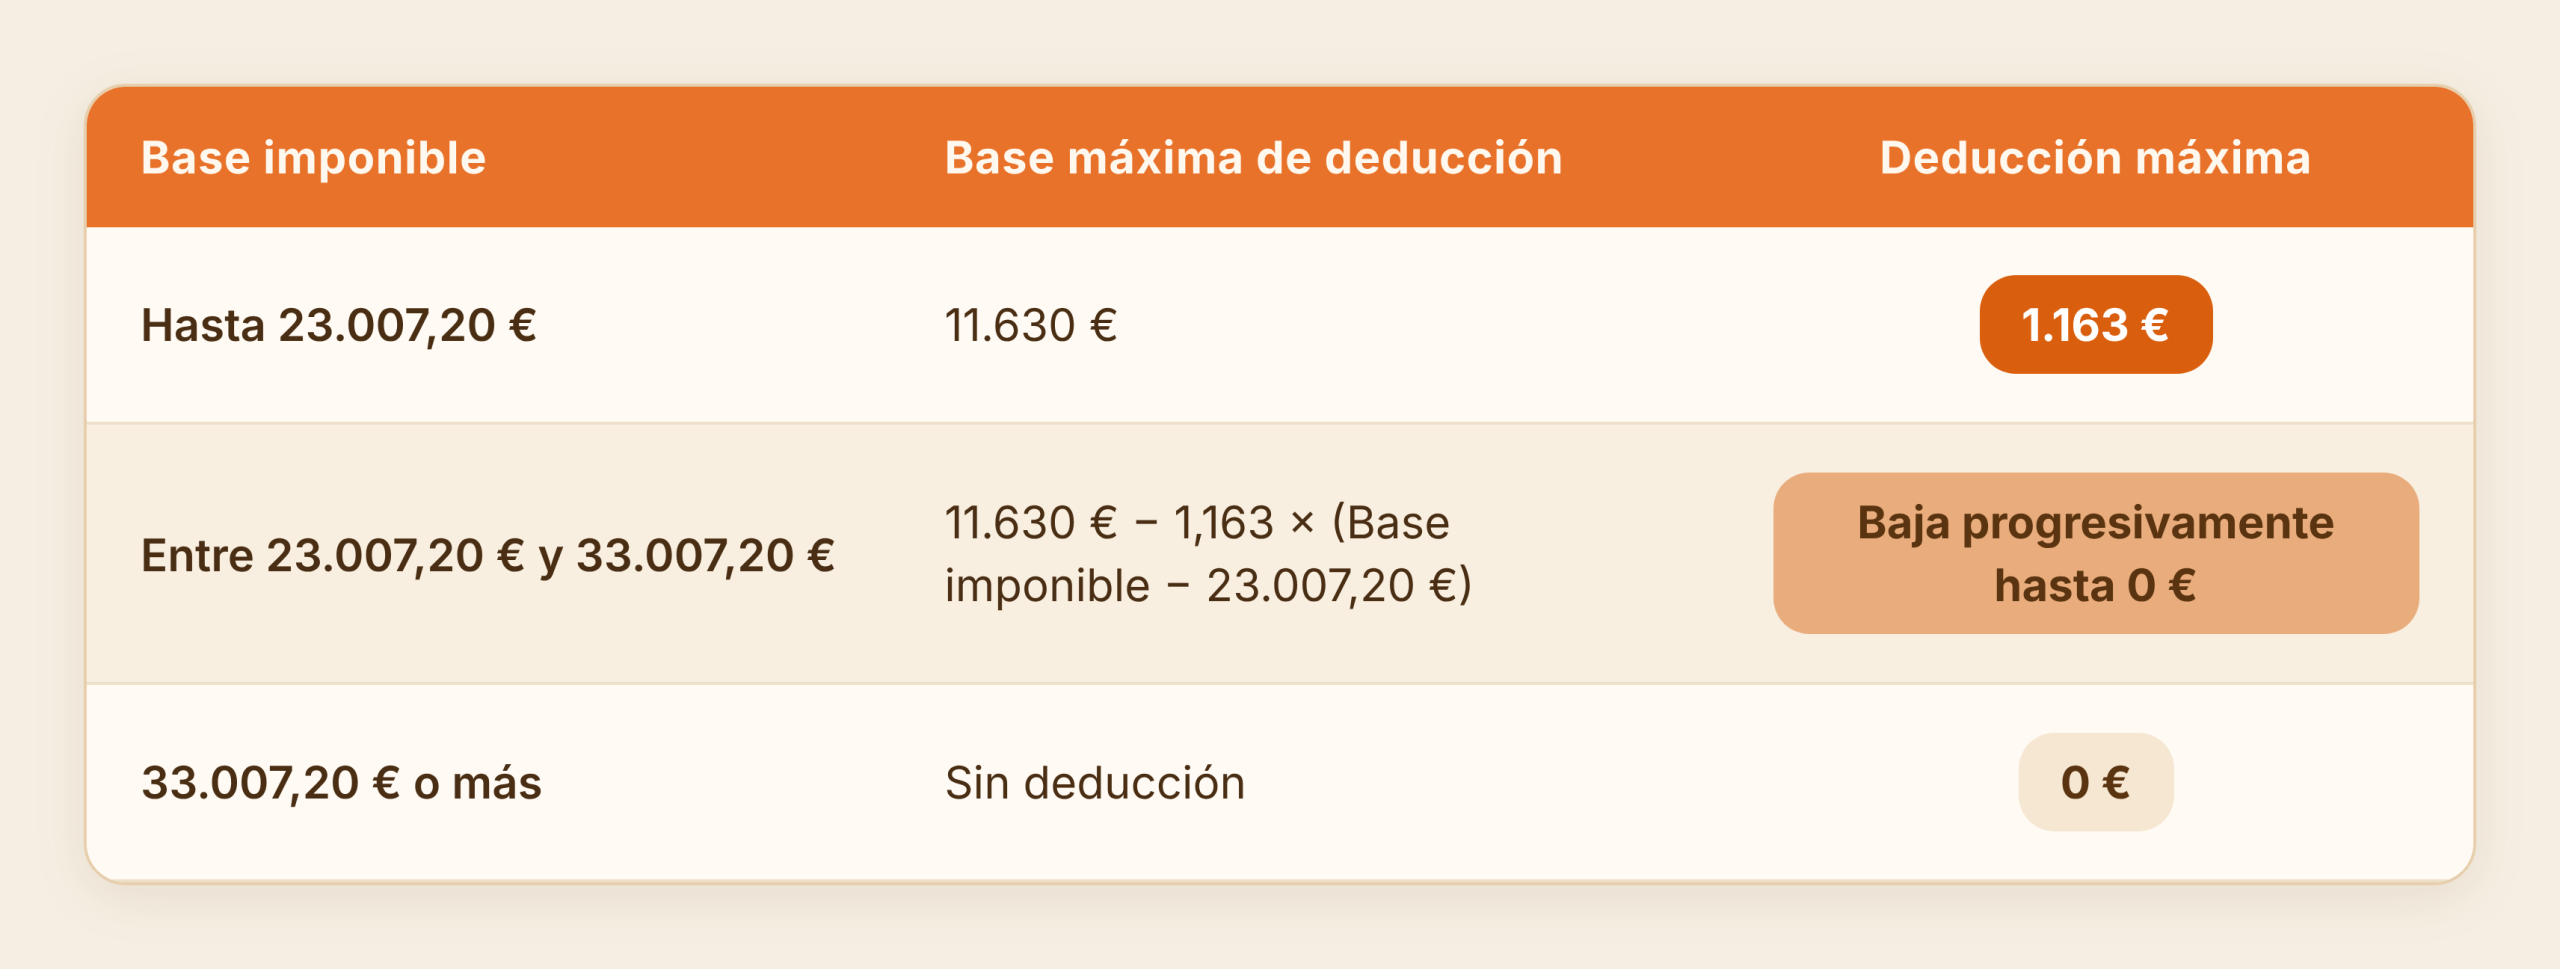
Ejemplo: Con una base imponible de 28.000 €, la base máxima deducible es de 5.823 €, otorgando una deducción de hasta 582 €.
Durante al menos la mitad del año, ni tú ni nadie de tu unidad familiar podéis ser propietarios o usufructuarios de otra vivienda a menos de 50 km de la alquilada (salvo imposición judicial o administrativa).
Se resta íntegramente de la cuota estatal.
No es compatible en el mismo año para la misma vivienda con la deducción transitoria para contratos anteriores a 2015.
Revisar tu situación fiscal con tiempo te permitirá optimizar tu declaración y evitar sorpresas de última hora con Hacienda.
Autor: Ana Jareño – Área Fiscal