FISCAL

+
17 mayo, 2022
La transmisión de inmuebles en el IRPF presenta importantes cambios con el Real Decreto-ley 29/2026 (en vigor desde el 8 de octubre de 2026). Las dos grandes novedades afectan a la venta de viviendas vacías a entidades públicas y a la ampliación de beneficios al vender la vivienda habitual.
Se establece una exención total o parcial de las ganancias patrimoniales obtenidas al vender una vivienda vacía a entes públicos o empresas públicas de vivienda social y asequible, para ventas realizadas entre el 8 de octubre de 2026 y el 31 de diciembre de 2027.
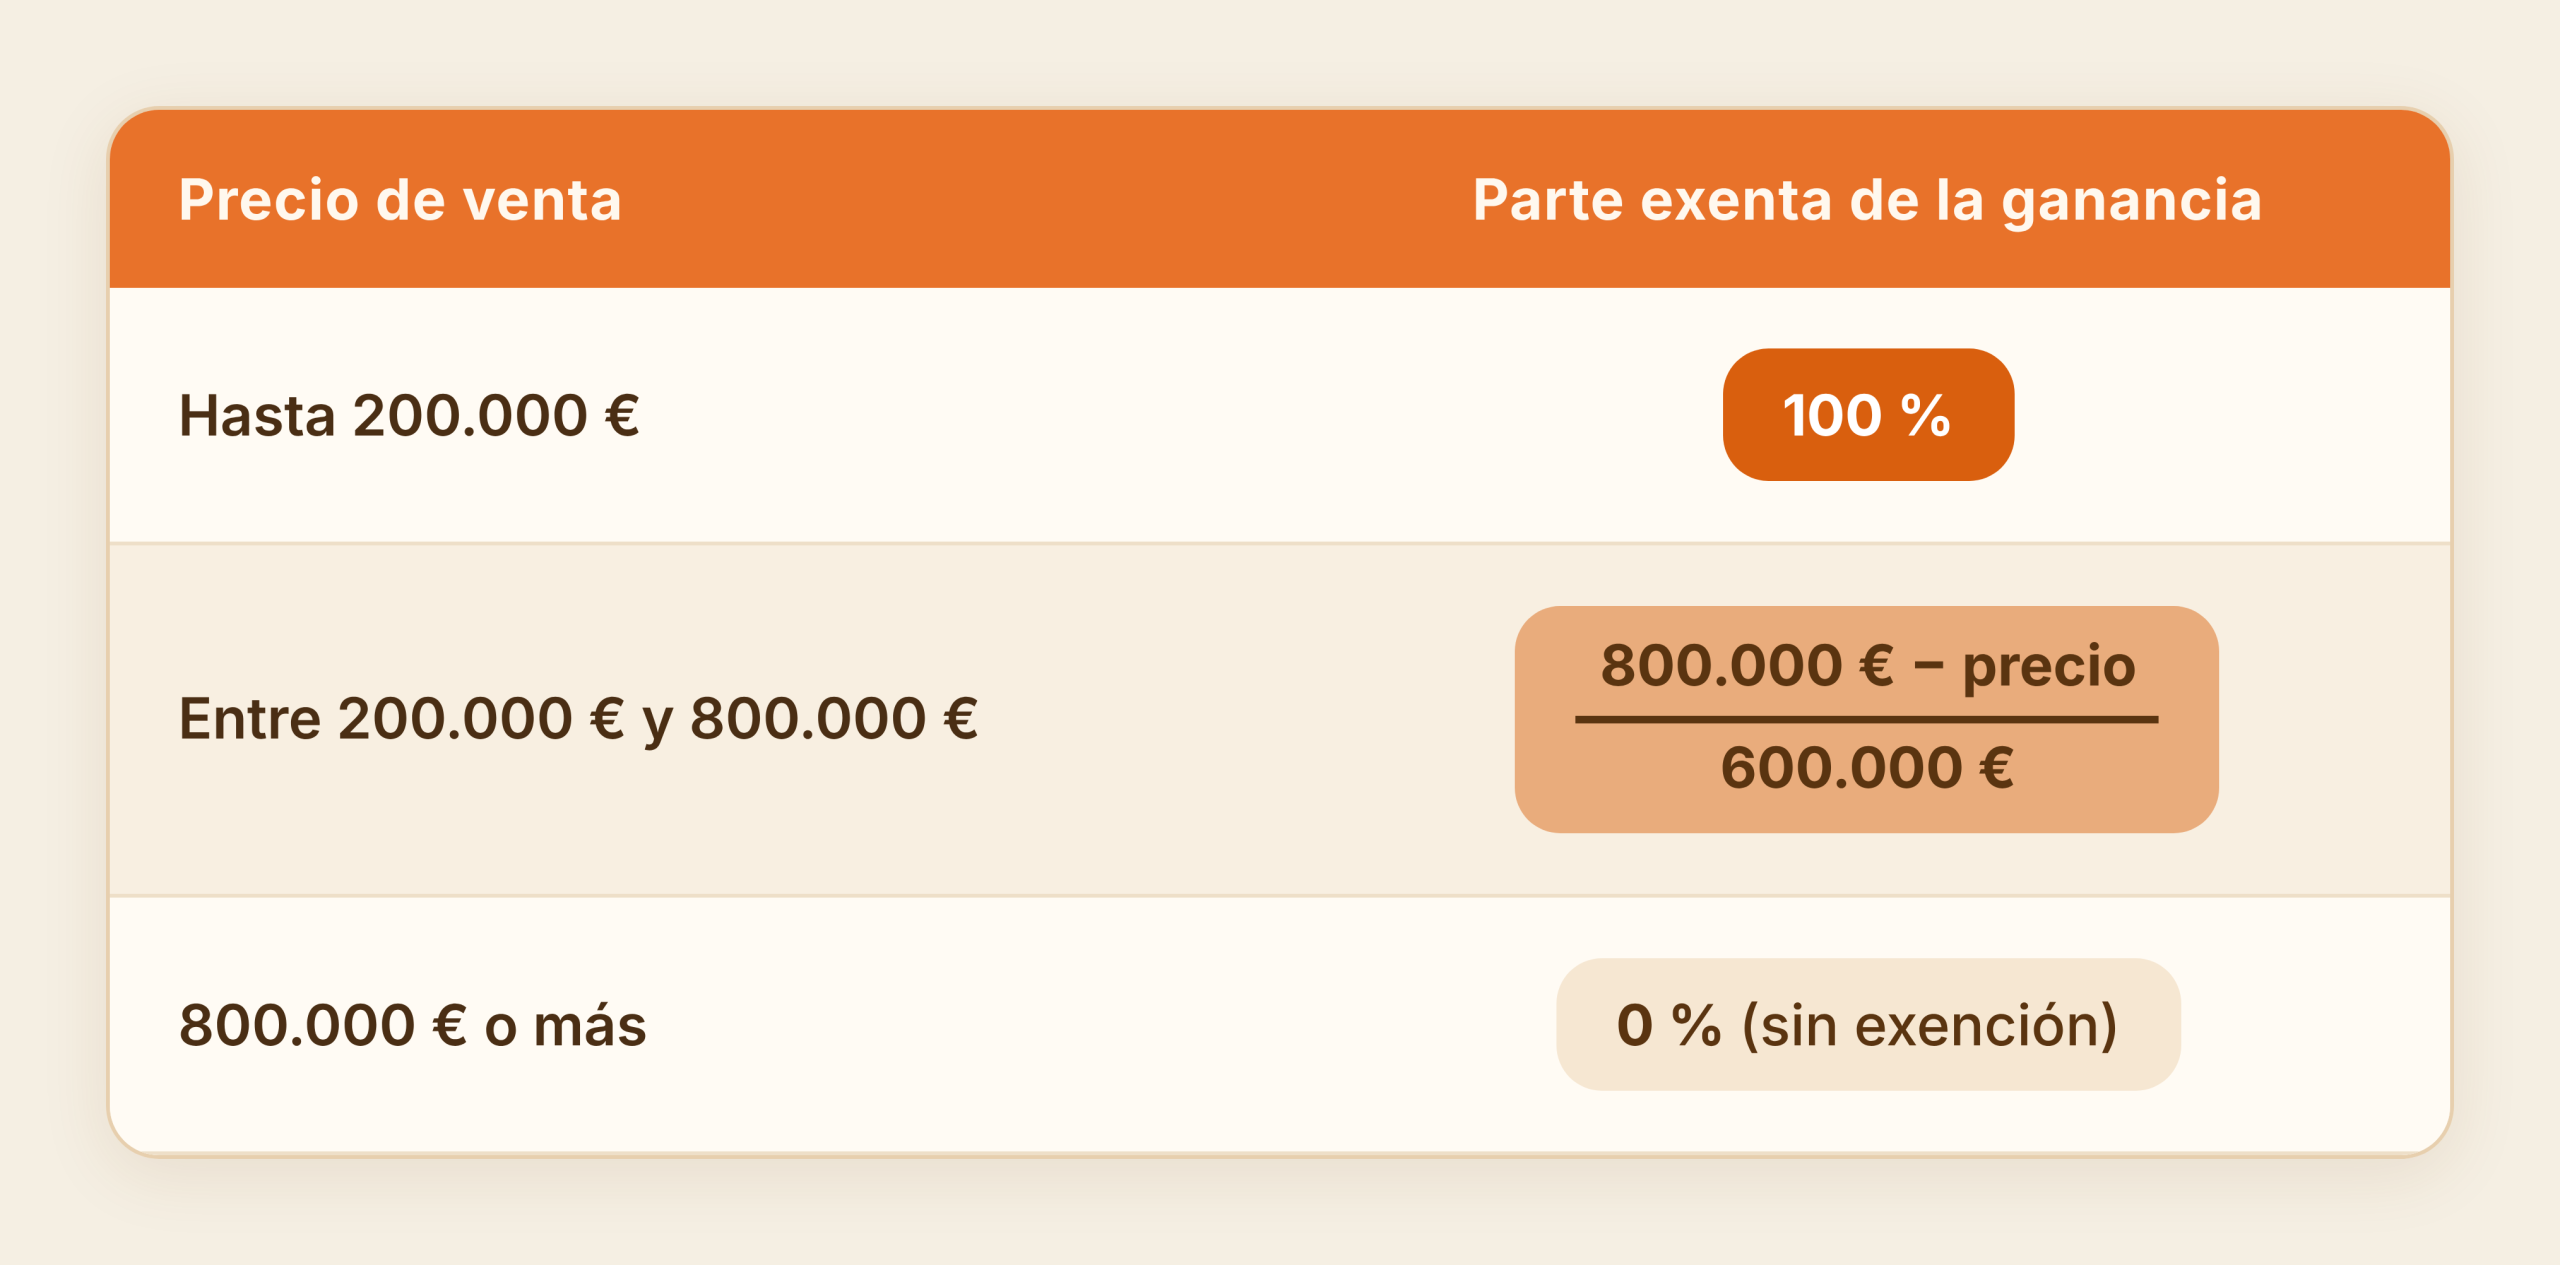
Ejemplo: Si vendes la vivienda por 500.000 €, quedará exento el 50 % de la ganancia obtenida.
Inmueble desocupado: La vivienda debe haber estado vacía de forma continuada y sin causa justificada durante los dos años anteriores a la venta (se acredita mediante padrón municipal, consumos de suministros, etc.).
Reinversión disponible: La parte no exenta se puede librar de tributación si se reinvierte en un plazo de 6 meses en una «Cuenta de Ahorro e Inversión Financia Europa Reinversión» (máximo 800.000 €). Válido para ventas realizadas transcurridos 30 días hábiles desde la entrada en vigor y manteniendo el dinero 5 años.
El Reglamento del IRPF amplía los supuestos en los que un inmueble conserva la consideración de vivienda habitual, facilitando el acceso a la exención por reinversión y a la exención para mayores de 65 años.
¿Qué se entiende por vivienda habitual?
A efectos del IRPF, es vivienda habitual aquella en la que has residido de forma continuada durante al menos tres años. Para contar como tal, tienes que haberla habitado de forma efectiva y permanente en un plazo de doce meses desde que la compraste o desde que terminaron las obras.
Se considera habitual aunque no hayas llegado a los tres años si tuviste que cambiar de domicilio por fallecimiento, matrimonio, separación matrimonial, traslado laboral, obtención del primer empleo o cambio de empleo, u otras circunstancias que lo hagan necesario.
Regla general: Se considera habitual si lo es en el momento de la venta o lo fue en algún momento de los dos años anteriores.
Mayores de 65 años y dependencia severa/gran dependencia: Si se trasladan a una residencia o a casa de un familiar hasta el tercer grado, la vivienda sigue considerándose habitual aunque la vendan más de dos años después del traslado. Hasta ahora, pasados esos dos años dejaba de serlo y se perdía la exención.
Separación, divorcio o nulidad: El cónyuge que tuvo que salir del domicilio familiar sigue cumpliendo el requisito de ocupación si el otro cónyuge ha seguido viviendo en él. Hasta ahora el Reglamento no lo recogía, y poder aplicar la exención dependía del criterio de Hacienda en cada caso.
Si estás pensando en vender una vivienda vacía o tu residencia habitual, estos cambios normativos pueden suponer un ahorro fiscal muy significativo. Analizar los plazos de desocupación, las opciones de reinversión o el cumplimiento de los requisitos de residencia habitual es fundamental para optimizar la tributación de tu ganancia patrimonial y evitar sustos en tu próxima declaración de la Renta.
Autor: Ana Jareño – Área Fiscal