FISCAL
+
26 abril, 2017
Tener dos pagadores no te hace pagar más IRPF: pagas exactamente el mismo impuesto que si hubieras cobrado lo mismo de una sola empresa. Lo que cambia es cuánto te han retenido durante el año, y por eso la declaración puede salir a pagar. Y si el segundo pagador te obliga a declarar, tendrás que pagar de golpe lo que no te retuvieron. Te explicamos por qué ocurre, quién cuenta como segundo pagador, cuándo estás obligado a declarar y cómo evitar el susto.
Cada primavera se repite la frase: «este año me sale a pagar porque he tenido dos pagadores». Se entiende, porque el resultado de la declaración cambia. Pero el culpable no es el segundo pagador. Y, siendo sinceros, quizá el culpable seas tú: ninguna de tus empresas sabe lo que cobras en la otra, y si no les pides que te retengan más, cada una retendrá como si fuera la única
El IRPF grava tu renta anual total, no lo que cobras de cada empresa por separado. En la declaración se suman todos tus sueldos y se aplica la misma escala a todos los contribuyentes. A Hacienda le da igual si has ganado 30.000 euros en una sola nómina o repartidos entre dos empresas: con la misma renta y las mismas circunstancias personales, el impuesto final es el mismo.
Porque cada empresa calcula tu retención como si fuera la única. Solo sabe lo que te paga ella, y aplica el porcentaje que correspondería a esa cantidad aislada.
Como el IRPF es progresivo (cuanto más ganas, mayor porcentaje), dos sueldos pequeños retienen bastante menos que un sueldo grande equivalente. Además, por debajo de ciertos importes la empresa no tiene que retener nada, y en los contratos de menos de un año basta con el 2 % como mínimo.
En la declaración se junta todo y aparece la diferencia entre el impuesto que te correspondía y lo que ya habías adelantado. Si te retuvieron de menos, pagas ahora lo que no pagaste durante el año. No es un recargo ni una penalización: es el mismo impuesto, cobrado en otro momento.
La misma persona cobra 30.000 € brutos en el año. En el escenario A los cobra de una sola empresa; en el B, 20.000 € de la empresa 1 (enero a agosto) y 10.000 € de la empresa 2 (septiembre a diciembre).
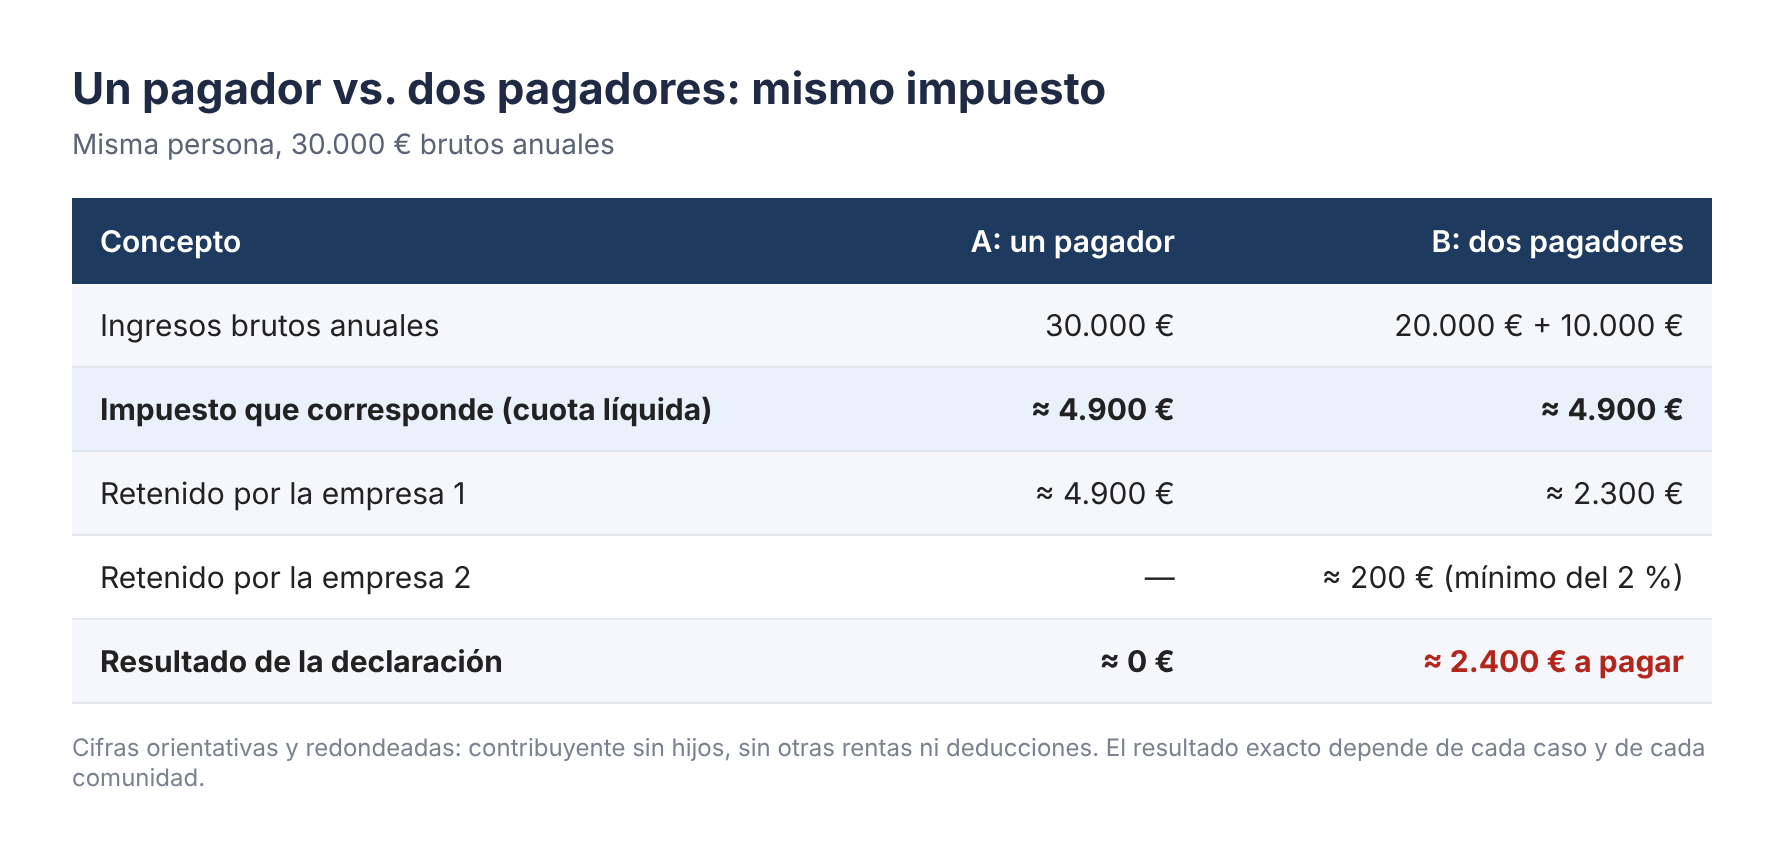
El impuesto es idéntico en los dos casos. En el B sale a pagar porque durante el año se retuvieron unos 2.400 € menos, no porque el impuesto sea mayor.
Hacienda ordena a los pagadores por importe: el primero es el que más te ha pagado y los demás son el «segundo y restantes». Y no solo cuentan las empresas. Estos son los casos más habituales:
Tener dos pagadores no sube el impuesto, pero sí puede obligarte a presentar la declaración. Para la Renta 2025 (presentada en 2026), los límites de sueldos y pensiones son:
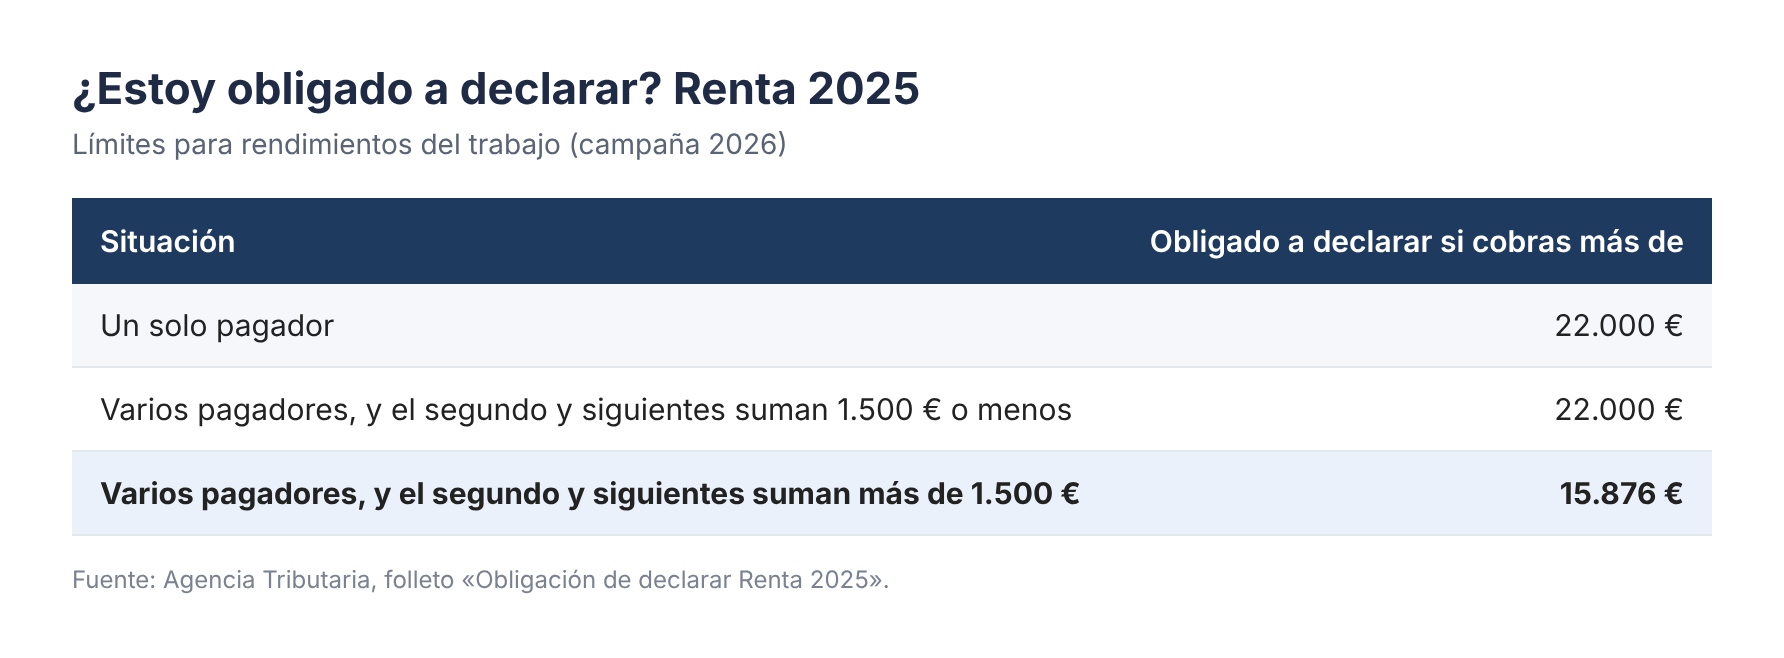
Lo que de verdad marca la diferencia es que el segundo pagador puede obligarte a declarar. Por ejemplo, con 19.000 € de un solo pagador no tendrías que presentar la Renta; con 19.000 € repartidos entre dos pagadores, sí. Y al declarar tendrás que pagar todo lo que no te retuvieron durante el año, de golpe.
El límite es más bajo precisamente porque, con varios pagadores, es probable que te hayan retenido de menos. Hay una excepción para los pensionistas con varias pensiones: si han pedido a Hacienda que calcule su retención con el modelo 146, se mantiene el límite de 22.000 €.
Y un matiz importante: si no superas estos límites y no tienes otras rentas que te obliguen, no estás obligado a declarar, aunque te hayan retenido poco. En ese caso, la diferencia no se paga.
En resumen, con dos pagadores no pagas más IRPF: pagas lo mismo, pero una parte la adelantas menos durante el año y la liquidas en la declaración. Lo único que cambia es que puedes estar obligado a declarar a partir de 15.876 € en lugar de 22.000 €.
Ana Jareño – Área Fiscal